テナント賃料における消費税の正しい理解と実務対応
テナント賃料に関連する消費税の取り扱いについて、事業者としてしっかり理解しておくことが重要です。
本記事では、テナント賃料における消費税の基本知識から、計算方法、法規制、実務対応まで、消費税に関する重要なポイントを詳しく解説します。
テナント賃料における消費税の基本知識
テナント賃料に関連する消費税は、賃貸契約が商業用であるか居住用であるか、さらに契約の内容によって大きく変動します。
賃貸契約が発生する際の消費税の取り扱いや、賃料の計算方法、契約条件における注意点について具体的に見ていきましょう。
消費税が課される賃貸契約の条件とは?
消費税が賃貸契約に課されるためには、いくつかの条件があります。
特に事業用の賃貸契約には消費税が課税されることが一般的で、契約の内容や物件の種類により、消費税の取扱いが異なります。
消費税が適用される条件について、詳細に解説します。
-
事業用賃貸契約:
事業用の賃貸契約では、賃料に消費税が課税されます。事業者は賃料を支払い、賃貸人は消費税を受け取ることになります。これは、事業を営むために物件を借りることに対して税金が課されるためです。
例えば、オフィスや店舗、倉庫など、事業活動を行うためのスペースには消費税がかかります。
-
居住用賃貸契約:
居住用賃貸契約においては、通常、消費税は課税されません。個人が居住するための物件に対しては、消費税がかからないため、賃料は税抜き価格として計算されることが多いです。
ただし、賃貸契約が複合的な用途(例えば、店舗兼住宅)である場合は、その部分に消費税が課されることがあります。住宅部分に対しては消費税が非課税となり、店舗部分には消費税が適用されるという形です。
このように、賃貸契約の内容によって消費税の課税対象が異なり、どの部分が課税されるのかをしっかり把握しておくことが大切です。
居住用物件と事業用物件における消費税の違い
消費税の取り扱いにおいて、居住用物件と事業用物件は大きな違いがあります。消費税が適用される場合と適用されない場合を明確に理解しておくことが重要です。
-
居住用物件の賃貸:
一般的に、居住用物件には消費税は課税されません。個人の住居として賃貸される住宅やマンションは、消費税を含まない税抜き価格で契約されます。
これは、住居に対する税金が消費税として課されないためです。住居用の賃貸は非課税であり、賃料にも消費税は加算されません。
-
事業用物件の賃貸:
事業用の賃貸物件には消費税が課されます。例えば、店舗、オフィス、倉庫、工場などの賃貸契約では、消費税が必ず加算されます。これにより、事業者は賃料に加えて消費税を支払う必要があります。
さらに、事業用物件を借りる際には、賃貸契約に明記された消費税率に基づき、税抜き価格に消費税を上乗せして支払うことになります。
居住用と事業用の賃貸契約の違いを理解することで、賃料に対する消費税の取り扱いを把握し、適切な税額を確認することができます。
礼金・更新料・仲介手数料への消費税適用ルール
賃貸契約において、賃料以外にも礼金、更新料、仲介手数料といった費用が発生します。これらの費用にも消費税が適用されるかどうかについては、明確なルールがあります。
-
礼金:
礼金には消費税が課されます。礼金は賃貸契約時に支払われる一時金であり、賃貸物件を借りるための手数料として位置付けられています。したがって、礼金に消費税が適用されます。
例えば、礼金が10万円の場合、消費税率10%であれば、消費税額は10万円 × 10% = 1万円となり、総額で11万円が請求されることになります。
-
更新料:
更新料にも消費税が適用されます。契約更新時に支払われる費用であり、この費用に対しても消費税が加算されます。
更新料が発生する際は、税抜きで契約金額が提示され、その上に消費税が追加される形となります。
-
仲介手数料:
仲介手数料にも消費税が課されます。賃貸契約を仲介する不動産業者に対して支払う手数料は、消費税の対象となります。例えば、仲介手数料が5万円であれば、5万円 × 10% = 5000円が消費税として上乗せされ、総額5万5000円が支払われることになります。
これらの費用についても、消費税の計算を行い、正しく支払うことが求められます。
テナント賃料の消費税計算方法
テナント賃料における消費税の計算方法を理解することは、契約締結時や税務処理時に非常に重要です。
ここでは、賃料における消費税計算方法、税込表示と税抜表示の違い、保証金や敷金の取り扱いについて詳しく見ていきましょう。
賃料における消費税の計算ステップ
賃料における消費税は、税抜き賃料に消費税を加算して計算します。計算のステップを以下に示します。
-
税抜き賃料の確認:
まず、賃料が税抜きで表示されているか税込みで表示されているかを確認します。税抜きで表示されている場合、賃料額に消費税を掛け算して計算します。
-
消費税の計算:
例えば、税抜き賃料が10万円の場合、消費税率が10%であれば、消費税は10万円 × 10% = 1万円となります。
-
総額の算出:
総額は、税抜き賃料に消費税額を加算した金額となります。したがって、総額は10万円 + 1万円 = 11万円となります。
これにより、消費税を正しく計算し、適切な賃料額を支払うことができます。
税込表示と税抜表示の違いと注意点
賃貸契約の賃料表示方法には、税込表示と税抜表示があります。これらの違いを理解し、適切に対応することが重要です。
-
税込表示:
税込み賃料が表示されている場合、消費税はすでに賃料に含まれています。この場合、賃貸契約に記載された金額が総額となります。
-
税抜表示:
税抜き賃料が表示されている場合、その賃料額に消費税を加算する必要があります。税抜き賃料に消費税額を掛けて、最終的な支払額を算出します。
税抜きか税込みか、どちらの表示がされているかを確認することが重要です。
保証金・敷金の消費税の取り扱い
保証金や敷金に対する消費税の取り扱いについても、契約ごとに異なる場合があります。一般的には、保証金や敷金は消費税の対象外ですが、特定の場合に消費税が適用されることがあります。
-
保証金:
保証金には通常消費税は課されません。保証金は、契約期間終了時に返還されることが前提となるため、税金の課税対象外です。
-
敷金:
敷金も基本的には消費税対象外ですが、契約の条件によっては賃料として扱われ、消費税が課される場合があります。
これらの取り扱いについては、契約内容に従って確認することが大切です。
消費税に関連する法規制と改正ポイント
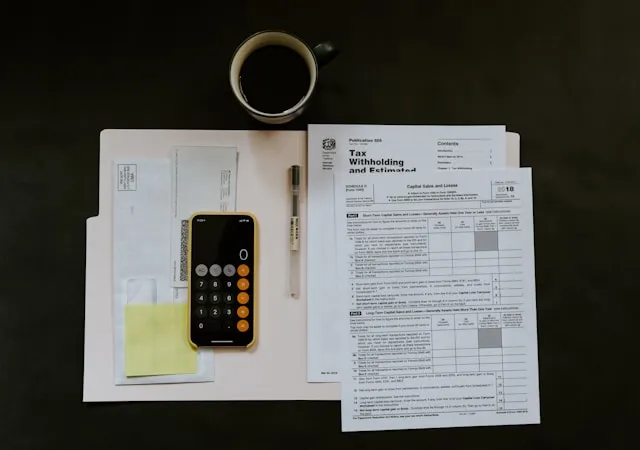
消費税に関する法規制は、頻繁に改正されるため、最新の税制を理解し、それに対応することが非常に重要です。
特に消費税法改正やインボイス制度の導入に伴う影響を把握しておくことは、テナント賃料の計算や税務処理を正確に行うために必要です。
また、税務調査に備えるための準備も欠かせません。ここでは、消費税法改正、インボイス制度、税務調査に備える方法について詳しく解説します。
消費税法改正による影響と最新の税率
消費税法は定期的に改正され、税率や適用範囲が変更されることがあります。
最近の改正では、消費税の税率が引き上げられ、事業者がどのように対応すべきかが重要なポイントです。
消費税法改正により、テナント賃料にも影響が出ることがあるため、変更点をしっかりと把握しておく必要があります。
-
税率の引き上げ:
最近では、消費税が8%から10%に引き上げられました。この税率の変更により、賃料や関連費用の消費税計算方法が変更されました。特に商業用の賃貸契約では、賃料の支払い時に新しい税率を適用する必要があります。
-
改正消費税法の適用:
消費税法の改正により、事業者には新しい税率を適用するためのシステムの更新や会計処理の変更が求められます。特に、賃貸契約書や請求書の記載方法に影響が出るため、変更点を反映させることが重要です。
-
消費税の軽減税率制度:
一部の対象品目(飲食料品など)には軽減税率が適用される場合があります。商業施設や飲食店など、特定のサービスに対しては軽減税率を適用するため、その取り扱いについてもしっかりと理解しておくことが必要です。
消費税法改正がテナント賃料にどのように影響するかを理解し、適切な対応を行うことが求められます。
インボイス制度導入後の対応方法
2023年10月から施行されたインボイス制度(適格請求書等保存方式)により、事業者は消費税の適用に関する詳細な情報を記載した請求書(インボイス)を発行することが求められます。
この新しい制度の導入により、テナント賃料に関する処理方法や、請求書の発行方法に変更が生じます。
-
インボイスの発行:
インボイス制度の下では、賃貸人(オーナー)はテナントに対して適格請求書を発行する必要があります。これにより、テナントが支払った消費税を税務署に報告するための基礎となり、正確な税務処理が可能となります。
-
登録事業者としての対応:
インボイス制度の導入に伴い、事業者は税務署に登録して適格請求書発行事業者となる必要があります。この登録を通じて、テナントに適格請求書を発行し、消費税の控除を適切に行うことが可能となります。
-
請求書の管理:
新たに導入されたインボイス制度では、請求書を適切に保存・管理することが義務付けられます。これにより、消費税の納付や控除の正確性が確保されるため、日常的に請求書や領収書を適切に管理することが大切です。
インボイス制度を適切に実施することで、税務処理がスムーズに進み、税務調査にも対応しやすくなります。
税務調査に備えるためのポイント
税務調査に備えるためには、日々の税務処理を正確に行い、消費税の適正な計算を行うことが求められます。
特に、賃貸契約における消費税は高額になることもあり、税務調査が入った際には、適切な書類管理が不可欠です。
-
賃貸契約書と消費税に関する書類の整備:
税務調査に備えて、賃貸契約書や請求書、領収書などの消費税に関連する書類を整備しておきます。これらの書類が整理されていないと、調査時に困難を伴う場合があります。
-
正確な税額の記録:
事業者は賃貸契約に基づいて発生する消費税額を正確に記録し、適切に申告する必要があります。消費税の計算ミスや不備があると、税務署から指摘される可能性があります。
-
税務署への適切な申告:
消費税を適切に申告し、納税義務を果たすことが基本です。申告内容に不備があると、追加で税金を支払うことになり、罰金が発生する可能性もあります。
税務調査を円滑に進めるためには、日々の業務の中で消費税に関する処理を慎重に行い、必要な書類を適切に管理しておくことが重要です。
テナント賃料における消費税の実務対応
消費税を適切に扱うためには、実務においていくつかの重要な対応が必要です。
特に、消費税の計算、申請、契約書への記載、オーナーとテナント間での消費税負担の取り決めなど、細かな部分に注意を払う必要があります。
課税事業者としての申請と登録の流れ
消費税に関する適切な対応を行うためには、課税事業者として税務署に登録し、消費税の申告を正しく行う必要があります。
事業者が消費税を取り扱う場合、その登録は不可欠なステップとなります。
-
課税事業者登録:
初めて課税事業者として登録する際、税務署に「消費税課税事業者選択届出書」を提出する必要があります。これにより、消費税の申告が義務付けられます。
-
消費税の申告と納付:
課税事業者として登録後、毎年消費税の申告が求められます。賃貸契約に関連する消費税の計算結果をもとに、適切に申告を行い、税額を納付します。
賃貸借契約書への消費税記載の重要性
賃貸借契約書に消費税について明確に記載することは、後々のトラブルを避けるために重要です。
消費税の適用方法や税率について明確に記載することで、契約内容に対する双方の認識が一致し、誤解を避けることができます。
-
消費税率の記載:
賃貸契約書には、消費税率や消費税額の取り決めについて明記します。例えば、「賃料は税抜きで月額10万円、消費税10%を加算した金額が月額11万円である」といった内容を明示します。
-
消費税の負担者を明記:
消費税がオーナー負担かテナント負担かについても、契約書に明記しておくことが重要です。これにより、消費税の負担者に関するトラブルを未然に防ぐことができます。
テナント側・オーナー側それぞれの負担を考慮した契約内容の検討
賃貸契約において、テナント側とオーナー側のそれぞれの消費税負担を考慮することが重要です。
契約内容を検討する際、消費税の取り決めにおいて双方が納得できる形で合意を得ることが求められます。
-
負担の分担:
例えば、賃料の消費税をオーナーが負担する場合、賃料は税抜きで設定され、消費税をオーナーが支払う形になります。反対に、テナント側が消費税を負担する場合は、消費税をテナントが支払う契約内容となります。
テナント賃料に関する事例と注意点
テナント賃料に関連する消費税の取り扱いで実際に発生した事例を見ていき、注意すべき点について解説します。
実務上で発生しやすいトラブルを理解し、それを回避するためにどのように対応すべきかを具体的に考えます。
消費税未記載でトラブルとなったケース
賃貸契約書に消費税の記載がない場合、後々トラブルが発生する可能性があります。
例えば、契約書に消費税の負担について明記していなかった場合、テナント側とオーナー側の認識に違いが生じ、支払いに関する争いが起こることがあります。
ケース例:
あるテナントがオフィスを借りる際、契約書に消費税に関する記載がありませんでした。
その後、テナント側が消費税を支払わないという認識で契約を履行していたところ、オーナーが消費税を請求し、トラブルが発生しました。
注意点:
消費税については、契約書に必ず記載しておくことが重要です。特に、賃料が税抜きか税込みか、消費税をどちらが負担するのかを明確にすることで、後々のトラブルを避けることができます。
課税・非課税物件の混在時の処理事例
賃貸物件には、課税対象となる物件と非課税対象となる物件が混在している場合もあります。
例えば、同一の不動産オーナーが異なる物件を賃貸している場合、事業用の物件には消費税が課税されますが、居住用物件には課税されません。
このような場合、どの物件に消費税が課されるのかを整理する必要があります。
ケース例:
ある不動産オーナーが、オフィスビルとアパートを所有しているとします。オフィスビルには事業用テナントが入居しており、アパートには居住用テナントが入居しています。
オフィスビルの賃料には消費税が課税され、アパートの賃料には消費税は課税されません。
しかし、賃料の請求書には両方の物件の賃料がまとめて記載されていたため、テナント側に混乱が生じ、適切に消費税を区分して請求し直す必要がありました。
注意点:
課税・非課税物件が混在する場合、各物件の賃料に対する消費税の適用を明確に区別し、それぞれに適切な消費税を課すようにします。
契約書にも、どの物件に対して消費税が適用されるかを明記することがトラブル防止につながります。
多額の消費税が発生する際の資金繰り対策
テナント賃料において、多額の消費税が発生することがあります。
特に、事業用物件を長期間借りる場合、賃料に対して高額な消費税が加算されることがあり、これが資金繰りに大きな影響を及ぼす可能性があります。
ケース例:
ある企業がオフィスビルを借りていた場合、賃料が月100万円で消費税10%が加算されるため、毎月10万円の消費税が発生します。
年額で120万円の消費税を支払うことになり、この金額が企業の資金繰りに影響を与える可能性がありました。
注意点:
消費税の発生額が大きい場合、テナント側は事前に資金繰りを計画することが重要です。
消費税を分割して支払う方法や、消費税額を見越した資金の準備を行うことで、急な支払いが発生しても安定した運営が可能となります。
また、消費税が高額になる場合には、税務上の控除を適切に活用する方法についても考慮することが大切です。
テナント賃料の消費税に関するFAQ
テナント賃料における消費税に関するよくある質問について、具体的に解答を行います。これらのFAQを参考にして、消費税に関する疑問を解消しましょう。
消費税が発生しない場合とは?
テナント賃料に消費税が発生しないケースもあります。主に以下の場合が該当します。
-
居住用物件の賃貸:
居住用物件には消費税が課税されません。住居として貸し出される住宅やマンションは、消費税対象外となります。
-
一定の取引条件を満たす場合:
特定の条件下で行われる取引(例えば、消費税が免除される特定事業者との取引など)では、消費税が発生しない場合があります。
消費税が発生しない場合を正しく理解し、その条件を満たす場合には消費税の支払いを避けることができます。
契約終了時に返還される費用の消費税の扱い
契約終了時に返還される費用(敷金や保証金など)の消費税の取り扱いについても疑問を持つ方が多いです。
-
敷金や保証金:
敷金や保証金には基本的に消費税は課されません。これらは、契約が終了した際に返還されることが前提となっているため、消費税の対象外です。
-
返還される額が賃料として取り扱われる場合:
敷金や保証金が賃貸契約終了時に賃料として認定される場合、その返還金額に対して消費税が課されることもあります。これに該当するかどうかは、契約内容や契約時の取り決めに依存します。
契約終了時に返還される費用については、消費税が適用されるかどうかを契約書で明確に確認しておくことが重要です。
複数事業所を持つ企業のテナント賃料処理のコツ
複数の事業所を運営している企業は、それぞれの事業所で発生するテナント賃料の消費税の取り扱いを正確に処理する必要があります。
特に、各事業所で賃貸契約が異なる場合、消費税の管理が複雑になることがあります。
-
事業ごとの消費税処理:
各事業所ごとに賃料や消費税を分けて処理し、事業ごとの経費を明確にします。これにより、消費税の控除や納税額を正確に把握することができます。
-
一括管理と記録の整理:
複数の事業所を管理する場合、一括で消費税を管理し、適切に記録を残しておくことが重要です。税務署への報告や申告時に、各事業所の経費を明確に分けることが求められます。
消費税対応をスムーズにするためのヒント
消費税に関する業務をスムーズに進めるためには、専門家の助言を得たり、効率的に税務処理を行うためのツールを活用することが重要です。
以下のヒントを参考に、消費税の対応をより効率的に行いましょう。
専門家に相談する際のポイントと注意点
消費税に関する問題を解決するために専門家に相談することが重要です。
税務署に関する問題や契約書の内容、消費税の取り扱いについて疑問が生じた場合は、専門家に相談することで、スムーズに解決できます。
-
税理士や弁護士に相談する:
税理士や弁護士は、消費税に関する法的なアドバイスや、税務署への申告について詳しくアドバイスを提供してくれます。
-
問題を明確にする:
専門家に相談する際には、どの部分で困っているのか、具体的に問題を整理しておくことが重要です。これにより、迅速に解決策を見つけやすくなります。
クラウド会計ソフトを活用した効率的な税務処理
クラウド会計ソフトを利用することで、消費税の計算や記録が効率化され、正確な税務処理を行うことができます。
特に、テナント賃料に関する消費税を一括管理できるため、税務申告の際の手間が大幅に軽減されます。
-
自動化機能の活用:
クラウド会計ソフトには消費税の計算を自動で行う機能が搭載されているものもあります。これにより、消費税を手動で計算する手間を省き、ミスを防ぐことができます。
定期的な情報収集と法改正対応の準備
消費税法は頻繁に改正されるため、定期的に最新の情報を収集し、法改正に迅速に対応することが大切です。
定期的なセミナー参加や、税理士からの最新情報を得ることで、法改正に対応しやすくなります。
まとめ|テナント賃料における消費税の正しい理解と対応を目指して
テナント賃料における消費税についての正しい理解は、賃貸契約の実務において欠かせません。
消費税の計算方法、法規制、実務対応について十分に理解し、専門家に相談することで、スムーズな対応が可能になります。
消費税法改正やインボイス制度などにもしっかりと対応し、適切な税務処理を行いましょう。