ラーメン屋開業を成功させる融資活用術:資金調達の方法と成功事例
ラーメン屋を開業するという夢を実現するためには、適切な資金計画と調達が欠かせません。
物件取得費や内装工事費、厨房設備、運転資金など、多額の費用が必要となるため、自己資金だけで全てを賄うのは難しい場合が多いでしょう。
本記事では、ラーメン屋開業に必要な資金の重要性や、利用可能な融資制度を詳しく解説します。
さらに、融資を成功させるための準備や計画、リスク管理の方法、そして実際の成功事例を紹介。
資金調達における重要なポイントを押さえ、開業準備をスムーズに進めるための知識を提供します。あなたのラーメン屋開業を成功へと導くための実践的なガイドです。
ラーメン屋の開業に必要な資金の重要性
ラーメン屋の開業には、多額の初期費用が必要です。物件取得費用(敷金・礼金)、内装工事費、厨房設備の購入費、人件費、仕入れ費用などが含まれます。
これに加え、開業後の運転資金として、仕入れ代や宣伝費、光熱費、人件費なども考慮しなければなりません。
資金調達が不十分だと、開業後の運営に支障をきたし、事業の安定化が難しくなります。
適切な融資を利用することで、資金不足のリスクを軽減し、店舗経営をスムーズに進めることが可能です。
また、計画的な資金計画を立てることで、予期せぬ出費にも対応でき、長期的な成功を目指せます。
ラーメン屋が利用できる主な融資制度
ラーメン屋の開業時には、日本政策金融公庫の創業支援融資や地域金融機関の小規模事業融資、信用保証協会の保証付き融資、地方自治体が提供する制度融資、クラウドファンディングなど、多様な資金調達方法が利用可能です。
これらを適切に選択・活用することで、開業資金や運営資金を確保し、経営を安定させることができます。
日本政策金融公庫が提供する創業支援融資
日本政策金融公庫は、ラーメン屋の新規開業を支援するための創業融資を提供しています。
特徴
-
無担保・無保証人:創業者にとって利用しやすい。
-
低金利:他の融資制度と比べて金利が低い。
-
最大3,000万円:必要資金の多くをカバー可能。
メリット
-
自己資金が少ない場合でも利用可能。
-
初期費用だけでなく、運転資金も確保できる。
注意点
-
創業計画書の質が重要:事業計画の具体性が審査通過の鍵。
-
審査期間に余裕を持つ:申請から融資決定まで時間がかかる場合がある。
創業計画書をしっかり作成し、日本政策金融公庫の融資を活用することで、開業資金を効率よく調達できます。
地域金融機関が支援する小規模事業融資
地域金融機関が提供する小規模事業向け融資は、地元のラーメン屋開業者を支援するための融資制度です。
特徴
-
地域特化型:対象地域内の事業者に優先的に融資。
-
柔軟な条件設定:規模や事業内容に応じた条件。
メリット
-
地元での信用構築に役立つ。
-
低金利や返済条件の緩和など、地元特有の支援が受けられる。
注意点
-
地域外の事業者には利用できない場合がある。
-
物件や事業内容が地域経済に寄与する必要がある場合が多い。
地域金融機関の融資を活用することで、地元との強固な関係を築きつつ、安定した資金調達が可能です。
信用保証協会を活用した資金調達方法
信用保証協会を活用した資金調達は、融資を受けやすくするための有力な手段です。
特徴
-
保証人の代行:保証協会が金融機関に対する保証を行う。
-
幅広い利用可能性:自己資金が不足している場合でも利用可能。
メリット
-
保証人が不要になるため、個人の信用力に依存せずに融資を受けられる。
-
無担保融資も可能になるケースがある。
注意点
-
保証料が発生:融資額に応じた保証料が追加コストとなる。
-
手続きに時間がかかる場合がある。
信用保証協会を活用することで、資金調達の選択肢を広げ、融資成功率を高めることができます。
地方自治体が運営する制度融資
地方自治体の制度融資は、地元飲食店の開業を支援するための特別な融資プランです。
特徴
-
低金利:自治体が利子の一部を補助。
-
地域限定:対象地域内で事業を行う必要あり。
メリット
-
通常の融資よりも低金利で資金を調達できる。
-
地域経済活性化を目的とした支援を受けやすい。
注意点
-
利用条件が自治体ごとに異なるため、事前の確認が必要。
-
利用可能な期間が限定されている場合がある。
地方自治体の制度融資を活用することで、地域の特性を活かした店舗運営を目指すことが可能です。
クラウドファンディングを活用した資金調達
クラウドファンディングは、インターネットを活用して広範な支援者から資金を集める方法です。
特徴
-
プロジェクト型資金調達:魅力的なコンセプトを提示して支援を募る。
-
リターン型:支援者に特典を提供する形式が一般的。
メリット
-
開業前から店舗の宣伝やファン獲得が可能。
-
返済不要な資金調達として利用できる。
注意点
-
魅力的なプロジェクト設計と広報活動が必要。
-
手数料が発生する場合がある。
クラウドファンディングを活用することで、資金調達と同時に顧客層との関係構築を進められます。
融資を成功させるための準備と計画
ラーメン屋の融資を成功させるには、事前準備が鍵です。事業計画書の作成や自己資金の確保、立地調査と市場分析、提出書類の整備、金融機関との交渉など、あらゆる面で計画性が求められます。
これらを着実に進めることで、金融機関からの信頼を得やすくなり、融資審査をスムーズに通過できます。以下に具体的な準備方法を詳しく解説します。
事業計画書を作成する際のポイント
事業計画書は、融資審査で事業の信頼性を示す重要な資料です。
作成手順
-
事業コンセプトの明確化:独自性やラーメンの特徴、ターゲット層を記載。
-
収支計画:初期費用、運転資金、売上予測を詳細に記載。
-
リスク対策:不測の事態への対応策を具体的に示す。
-
競合分析:立地の選定理由や他店舗との差別化ポイントを説明。
注意点
-
現実的なデータに基づいた計画を立てる。
-
見やすく簡潔にまとめ、第三者に説明可能な内容にする。
成功の秘訣
-
計画書の専門家チェックを依頼する。
-
グラフや図を使用し、視覚的に理解しやすくする。
質の高い事業計画書は、融資成功率を高める最も重要な要素です。
自己資金の準備と適正な割合
自己資金の用意は、融資審査を有利に進めるための鍵です。
必要な割合
- *開業資金の30~50%*を自己資金で準備するのが理想的。
自己資金の確保方法
-
長期的な貯蓄:開業計画に基づいた目標額の積立。
-
資産売却:不要な車両や不動産の売却。
-
クラウドファンディング併用:自己資金の一部を支援者から調達。
注意点
-
借入金を自己資金と偽らない。
-
自己資金の証明書類(通帳や預金残高証明書)を用意する。
自己資金を十分に準備することで、信用力を高め、融資審査の通過率を向上させることができます。
立地調査と市場分析の進め方
ラーメン屋の成功には、適切な立地選定と市場分析が不可欠です。
立地調査のポイント
-
顧客動線の確認:通行量や駅からのアクセス。
-
競合店舗の有無:近隣の競合店との位置関係や差別化要素。
-
家賃と収益性のバランス:家賃が高すぎる物件は避ける。
市場分析のポイント
-
ターゲット層の把握:地域住民の年齢層、職業、購買力を調査。
-
需要予測:地域内の外食産業の需要を推測。
注意点
-
自身の強みを活かせる立地を選定。
-
調査結果を事業計画書に反映し、説得力を持たせる。
立地調査と市場分析を徹底することで、成功確率の高い店舗運営が可能となります。
必要書類の準備と効率的な方法
融資申請には、多くの書類が必要となります。事前に効率よく準備を進めることで、申請手続きをスムーズに行うことが可能です。
必要書類
-
事業計画書:事業の概要、収支計画を含む詳細な計画書。
-
本人確認書類:免許証やパスポート。
-
資金証明書:自己資金の残高証明や預金通帳のコピー。
-
過去の税務申告書:過去の確定申告書(該当する場合)。
準備のコツ
-
チェックリストを作成:必要書類をリスト化し、漏れを防ぐ。
-
専門家に相談:行政書士や税理士の助言を受ける。
-
複数部用意:書類の紛失に備えたコピーを用意。
効率的な準備を行うことで、融資申請がスムーズに進み、審査を迅速に進めることができます。
金融機関との交渉を成功させる秘訣
金融機関との交渉は、融資成功における重要なステップです。以下のポイントを押さえましょう。
交渉のポイント
-
誠実な態度を心掛ける:信頼を得るために、丁寧で正直な説明が重要。
-
事業計画書を活用:数字やデータを使って、説得力のある説明を行う。
-
リスク対策を説明:経営リスクを把握し、対応策を提示。
面談前の準備
-
想定質問への回答準備:収支計画、競合対策、返済プランに関する質問に備える。
-
模擬面談の実施:第三者と練習し、回答内容をブラッシュアップ。
注意点
-
具体性のない説明は避ける。
-
金融機関が求める条件を事前に把握する。
金融機関との信頼関係を構築することで、融資交渉を成功に導くことが可能です。
融資を受ける際に注意すべきポイント
ラーメン屋の融資を受ける際は、返済計画の立案や金利・手数料の比較、担保や保証人が必要な場合の準備が重要です。
また、借入額を適正化し、複数の融資を利用する際はリスク分散を考慮することも大切です。
これらのポイントをしっかり押さえることで、返済負担を軽減し、経営の安定化を図ることができます。以下に具体的な対策を解説します。
返済シミュレーションの作成と運用
返済計画を具体的に立てることで、融資後の経営を安定させることが可能です。
シミュレーションの手順
-
毎月の返済額を計算:融資金額、金利、返済期間に基づき計算。
-
収支計画との整合性確認:収益と返済額のバランスを確認。
-
緊急時の対策を設定:売上減少時の代替プランを用意。
資金繰り管理
-
キャッシュフロー表の作成:収入と支出を定期的に把握。
-
予備資金を確保:急な支出に備える。
注意点
-
月々の返済額が収益を圧迫しないよう調整。
-
楽観的な売上予測を避け、現実的な計画を立てる。
返済計画を具体化し、シミュレーションを活用することで、資金繰りの安定と経営の持続可能性を高めることができます。
金利や手数料の比較と選定基準
融資を選ぶ際、金利や手数料の比較は返済負担を軽減する上で重要です。
金利の種類
-
固定金利:返済額が一定で計画が立てやすい。
-
変動金利:低金利の時期に有利だが、上昇リスクあり。
手数料の注意点
-
契約手数料:融資契約時に発生。
-
繰上げ返済手数料:早期返済に伴う費用。
比較のポイント
-
各金融機関の総返済額を計算し、条件を比較。
-
金利だけでなく、手数料やその他の条件も総合的に検討。
注意点
-
安易に低金利だけを選ばず、トータルコストを考慮。
-
金利や手数料の詳細を事前に金融機関に確認。
適切な融資条件を選定することで、長期的な返済負担を抑えることが可能です。
担保や保証人が必要な場合の対策
一部の融資では、担保や保証人が必要です。これに適切に対応することで、融資審査をスムーズに進めることができます。
担保が必要な場合
-
担保資産の準備:不動産や設備の価値を評価。
-
必要書類の整備:担保に関する権利証や評価証明書を用意。
保証人が必要な場合
-
信頼できる保証人の選定:親族やビジネスパートナーが一般的。
-
保証内容の明確化:保証人の責任範囲を事前に確認。
注意点
-
担保設定がある場合、資産の価値が融資条件に影響する。
-
保証人を選定する際は、関係性が悪化しないよう事前に合意を得る。
担保や保証人の準備を整えることで、金融機関からの信頼を得やすくなり、融資をスムーズに進めることができます。
借入額を適正化するための指針
適正な借入額を設定することは、融資後の経営を安定させる鍵です。
設定基準
-
初期費用を明確化:内装工事費、設備費、人件費などを計算。
-
運転資金を確保:開業後3~6カ月分の固定費を見積もる。
-
予備資金を計上:予期せぬ出費に備える。
注意点
-
必要以上の借入を避け、返済可能な範囲に設定。
-
資金不足による経営リスクを防ぐため、余裕を持った計画を立てる。
成功のコツ
-
借入額を収益予測にリンクさせ、現実的な返済計画を立案。
-
金融機関との交渉で適正な額を調整。
適正な借入額を設定することで、無理のない返済が可能となり、健全な経営基盤を築けます。
複数の融資を併用する場合のリスク分散
複数の融資を併用することで資金調達の選択肢が増えますが、適切なリスク分散が求められます。
メリット
-
条件の良い融資を組み合わせ、総コストを削減。
-
資金用途ごとに適した融資を利用可能。
リスク管理
-
返済計画の統合:複数融資の返済スケジュールを一元管理。
-
借入額の分散:一つの融資に依存せず、リスクを軽減。
注意点
-
総返済額が経営を圧迫しないよう調整。
-
各金融機関との契約条件を十分に確認。
複数の融資を効果的に活用し、適切に管理することで、資金調達の柔軟性を高めつつリスクを抑えることができます。
ラーメン屋開業で成功した資金調達事例
ラーメン屋開業における成功事例には、新規出店時に適切な融資を活用したケースや、店舗改装のための追加融資を成功させた例があります。
また、運営資金を確保するための小規模融資や、地域密着型店舗での資金調達の実例も注目されています。
これらの事例から、計画的な融資活用と事業計画の重要性を学びましょう。以下に具体的な事例を解説します。
新規出店に成功した融資事例
あるラーメン屋の経営者が日本政策金融公庫の創業融資を利用し、開業を成功させた事例です。
背景
-
地方都市に開業予定。
-
ターゲット層は20代から40代のファミリー層。
融資活用のポイント
-
具体的な事業計画書を作成:店舗コンセプト、ターゲット層、収支計画を明確化。
-
自己資金の準備:総開業資金の40%を自己資金として用意。
-
競合分析の徹底:競合店との差別化ポイントを事業計画書に反映。
結果
1,200万円の融資を受け、物件取得、内装工事、厨房設備の購入をスムーズに進められた。開業初月から売上が計画を上回り、1年以内に黒字化を達成。計画性のある融資活用が成功の鍵となった事例です。
店舗改装を目的とした追加融資の成功例
既存店舗の改装を目的に、地域金融機関の小規模事業融資を活用した事例です。
背景
-
老朽化した店舗の改装を計画。
-
改装後の売上増加を見込む。
融資活用のポイント
-
改装計画の具体化:新しい内装デザインや期待される集客効果を具体的に提案。
-
過去の実績提示:過去3年間の売上データを基に、将来的な収益向上を説明。
-
返済計画の調整:金融機関と交渉し、無理のない返済スケジュールを設定。
結果
700万円の融資を受け、内装工事や設備の更新を実現。改装後、売上が20%増加し、新規顧客層の開拓にも成功。既存店舗の価値を高めることで、経営を再活性化させた事例です。
運営資金として活用された小規模融資例
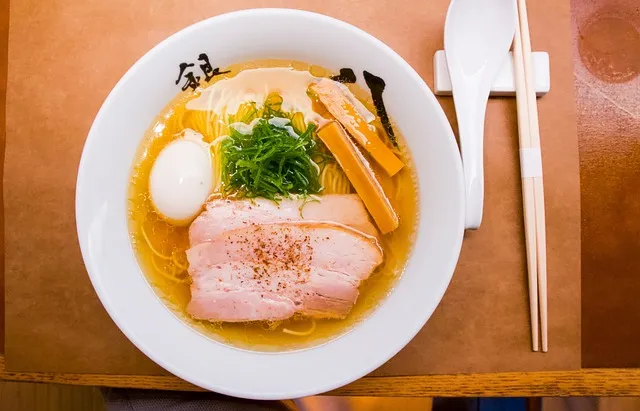
開業後の運転資金を確保するために、信用保証協会を活用した小規模融資を受けた事例です。
背景
-
開業後数カ月で仕入れ費用が増加。
-
顧客が増えたことで人件費が拡大。
融資活用のポイント
-
仕入れ計画の明確化:融資金の用途を具体的に説明。
-
短期間での返済計画:収益増加を見込んで無理のない返済スケジュールを提案。
-
信用保証協会の利用:保証人不要で融資をスムーズに取得。
結果
300万円の融資を活用し、仕入れ費用や人件費を補填。増え続ける顧客需要に対応し、顧客満足度を向上。少額融資でも効果的に活用すれば、経営の安定化に繋がることを示した事例です。
地域密着型店舗で得た資金調達の実例
地域密着型ラーメン屋が自治体の制度融資を活用して開業を成功させた事例です。
背景
-
地域住民をターゲットにしたラーメン屋を開業。
-
地元食材を活用したメニューを提供。
融資活用のポイント
-
自治体支援を活用:利子補助制度を利用し、低金利で融資を受けた。
-
地域特性を強調:地元食材を活用したメニューの開発を事業計画書に記載。
-
コミュニティ活動への貢献:地域イベントへの参加を提案。
結果
500万円の融資を受け、内装費や設備費を賄い、地元住民から支持を得る店舗運営に成功。地域との繋がりを強化しながら事業を拡大した好例です。
ラーメン屋経営者が検討すべき代替資金調達法
ラーメン屋経営者が利用できる代替資金調達方法として、リース契約による設備導入や、助成金・補助金、ビジネスローン、親族や知人からの資金援助があります。
これらの手段を組み合わせることで、資金調達の柔軟性を高め、経営リスクを分散させることが可能です。以下に、それぞれの方法を具体的に解説します。
リースを利用した設備導入のメリット
リース契約は、ラーメン屋の開業や運営に必要な設備を、初期投資を抑えて導入できる方法です。
特徴
-
所有権はリース会社:契約期間中は設備を借りる形で利用。
-
月額支払い:分割払いで資金負担を分散可能。
メリット
-
初期費用を削減:高額な厨房機器を購入せず利用可能。
-
最新設備の利用:契約更新時に最新機器を導入可能。
-
経費計上が可能:リース料を経費として扱えるため、税務面で有利。
注意点
-
長期契約では購入費用を上回る可能性がある。
-
契約終了時に設備の所有権が移らない。
活用例
高額な冷蔵庫や調理台をリースで導入し、開業資金を温存しながら事業を進めた例があります。このように、リース契約は資金不足を補いながら、効率的な店舗運営をサポートします。
助成金や補助金を活用する方法
助成金や補助金は、返済不要の資金としてラーメン屋経営者にとって重要な資金源です。
特徴
-
返済義務なし:適切に申請し、条件を満たせば返済不要。
-
用途が限定:内装費や人材育成費など、特定の目的に使用可能。
活用方法
-
情報収集:自治体や商工会議所のサイトを活用。
-
条件確認:対象事業者や支給要件を詳細に確認。
-
申請書類準備:事業計画書や見積書など必要書類を整備。
-
申請手続き:提出後の審査を経て支給決定。
注意点
-
書類不備や締切遅れに注意。
-
申請に時間がかかる場合がある。
活用例
地方自治体の助成金を利用して店舗内装費の一部を補填し、開業資金を効率化した事例があります。このように、助成金や補助金は初期費用負担を軽減し、資金調達の重要な手段となります。
ビジネスローンの特性と注意点
ビジネスローンは、ラーメン屋の運営資金や短期的な資金需要を満たすための柔軟な選択肢です。
特徴
-
迅速な審査と資金提供:最短で数日以内に融資が可能。
-
無担保型が一般的:担保や保証人を必要としないケースが多い。
メリット
-
使途が自由:運転資金、広告費、設備投資などに活用可能。
-
短期間での資金確保:急な資金需要に対応可能。
注意点
-
金利が高め:融資額や期間に応じて負担が大きくなる。
-
短期返済が前提:返済計画を立てた上で利用する必要がある。
活用例
突発的な機器故障で必要になった修理費用をビジネスローンで調達し、迅速に問題を解決した事例があります。適切な用途と返済計画を立てれば、ビジネスローンは有効な資金調達手段となります。
親族や知人から資金を借りる際の留意事項
親族や知人からの資金調達は、柔軟な条件で利用できる一方、慎重な対応が求められます。
メリット
-
低金利または無利息:金融機関に比べて条件が有利。
-
柔軟な返済条件:返済スケジュールを調整可能。
デメリット
-
関係性へのリスク:返済遅延やトラブルが人間関係の悪化につながる。
-
法的保護がない:非公式な契約ではトラブルが発生しやすい。
注意点
-
契約書の作成:借入条件や返済計画を文書で明確化。
-
返済スケジュールの厳守:信頼を損なわないために重要。
-
必要最小限の借入額:相手に負担をかけない金額を設定。
活用例
親族からの支援で内装費の一部を補填し、自治体融資と併用して開業資金を調達した事例があります。人間関係を大切にしつつ、明確な契約を交わすことで、円滑な資金調達が可能です。
ラーメン屋開業を支える融資成功のポイント
ラーメン屋の開業には、適切な資金調達が成功の鍵となります。
本記事では、日本政策金融公庫や地域金融機関の融資、信用保証協会、クラウドファンディングなど多様な資金調達手段を紹介しました。
また、事業計画書の作成、自己資金の確保、リース契約や助成金活用など、計画的な準備の重要性を解説しました。
成功するためには、返済計画を具体的に立案し、リスクを分散する融資戦略が必要です。
また、柔軟な資金調達手段を組み合わせることで、資金繰りの安定を図り、経営の持続可能性を高めることが可能です。
これらのポイントを押さえ、ラーメン屋開業の夢を実現しましょう。