美容室の融資ガイド:開業から運営まで資金調達のすべて
美容室の開業や運営には、適切な資金調達が欠かせません。
初期投資や運転資金の確保はもちろん、予期せぬ経費や成長計画を支えるためにも、融資の利用が重要です。
本記事では、美容室が利用できる融資制度やその具体例、融資を成功させるためのポイント、さらには代替資金調達法まで詳しく解説します。
美容室経営者に必要な知識を網羅し、持続可能な事業運営をサポートします。
美容室における融資の重要性
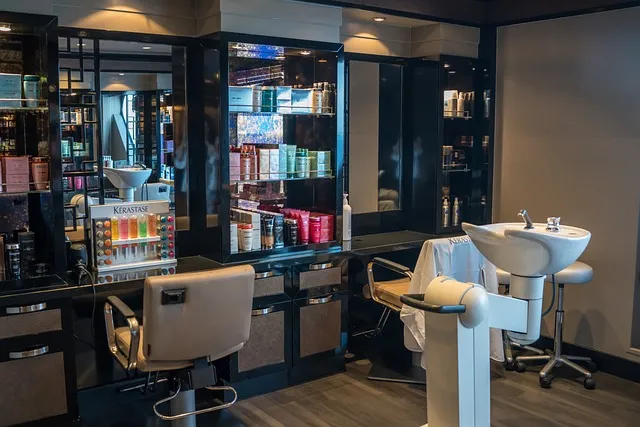
美容室の開業や運営では、初期投資として店舗の内装や設備費、運転資金として材料費や人件費など、多額の資金が必要です。
自己資金だけでこれらを賄うことは難しく、多くの経営者が融資を活用しています。
融資の活用は、資金不足による事業運営の停滞を防ぎ、安定した経営基盤を築くための手段として重要です。
また、融資を受けることで、事業拡大や新たなサービスの導入といった成長戦略も実現可能になります。
適切な融資制度を選ぶことは、事業を成功に導く重要なポイントです。
計画的な資金調達を通じて、経営のリスクを最小限に抑え、長期的な成長を目指しましょう。
美容室が利用できる主な融資制度
美容室の資金調達には、以下の融資制度が活用できます。それぞれの特徴を理解し、適切な制度を選びましょう。
-
日本政策金融公庫の新創業融資制度
-
女性向け融資制度
-
民間金融機関のプロパー融資
-
信用保証協会の保証付き融資
-
自治体の制度融資
-
クラウドファンディング
以下で詳しく解説します。
日本政策金融公庫の新創業融資制度
日本政策金融公庫の新創業融資制度は、開業資金を求める事業者向けの融資制度です。
特に、美容室のような初期投資が多い業種には適した選択肢といえます。
特徴
-
無担保・無保証人での利用が可能。
-
創業計画書の提出が必要。
-
低金利での融資が可能。
メリット
-
自己資金が少ない場合でも申請可能。
-
開業資金の大部分をカバーできる。
注意点
-
具体的かつ現実的な創業計画書が必要。
-
申請書類に不備がないよう注意が必要。
この制度を活用することで、安定した資金調達が可能となり、開業準備をスムーズに進められます。
日本政策金融公庫の女性向け融資制度
日本政策金融公庫では、女性経営者を対象とした特別な融資制度を提供しています。美容室経営者の多くが女性である点から、この制度は特に有効です。
特徴
-
女性事業者向けの特別条件を設定。
-
低金利や返済条件の優遇がある。
-
無担保融資が可能な場合もある。
メリット
-
女性起業家支援の一環として利用しやすい。
-
他の融資制度よりも柔軟な条件で利用できる。
注意点
-
申請条件を事前に確認することが必要。
-
創業計画書の内容が審査のカギとなる。
この制度を活用することで、資金調達のハードルを下げつつ、美容室の開業を支援できます。
民間金融機関のプロパー融資
 民間金融機関のプロパー融資は、銀行や信用金庫が直接融資を行う制度です。自由度が高く、多様な事業ニーズに対応できます。
特徴
-
各金融機関で融資条件が異なる。
-
開業時には事業計画や自己資金が重視される。
メリット
-
柔軟な融資プランが選べる。
-
長期的な資金調達が可能。
注意点
-
開業時は実績がないため審査が厳しい場合がある。
-
金利や手数料の詳細を確認する必要がある。
プロパー融資を活用することで、事業の成長を支える資金を柔軟に調達できます。
信用保証協会の保証付き融資
 信用保証協会が保証人となることで、民間金融機関からの融資を受けやすくする制度です。
特徴
-
信用保証協会が保証料を提供。
-
保証料が融資額に応じて発生。
メリット
-
信用力が不足している場合でも利用可能。
-
審査通過率が向上する。
注意点
-
保証料の支払いが必要。
-
保証付き融資が必ずしも審査通過を保証するわけではない。
この制度は、信用力不足を補う有力な選択肢として活用できます。
自治体が提供する制度融資
自治体独自の融資制度は、地域特化型の支援が特徴です。
特徴
-
低金利や利子補給がある場合が多い。
-
地域密着型の融資条件。
メリット
-
地域特化型の支援で事業を後押し。
-
条件が緩やかな場合が多い。
注意点
-
自治体ごとに内容が異なるため、詳細の確認が必要。
-
手続きが複雑な場合もある。
自治体の制度融資は、地域の中小企業支援策の一環として、美容室経営者にとって有効な資金調達手段です。
クラウドファンディングによる資金調達
クラウドファンディングは、インターネットを活用した新しい資金調達法として注目されています。
特徴
-
支援者から資金を集める仕組み。
-
リターンを設定する必要がある。
メリット
-
資金調達だけでなく、事業の認知度向上に繋がる。
-
借入とは異なり返済義務がない。
注意点
-
目標金額に達しない場合、資金を得られない場合がある。
-
リターン内容を慎重に設計する必要がある。
クラウドファンディングを利用することで、美容室のコンセプトを広く発信し、共感を得ながら資金調達を進められます。
融資を受けるための準備とポイント
融資を成功させるためには、入念な準備が必要です。特に、創業計画書の作成や自己資金の準備、事業計画の具体化が重要となります。
また、必要書類を正確に揃え、金融機関との面談対策を十分に行うことで、審査通過率を高めることができます。以下では、各準備ポイントについて詳細に解説します。
創業計画書の作成とその注意点
創業計画書は融資審査で最も重要な書類です。この計画書には、事業の方向性や収益性、実現可能性を具体的に示す必要があります。
計画書の内容
-
事業の目的とコンセプト:なぜ美容室を開業するのかを明確に説明。
-
ターゲット顧客層の設定:年齢や性別、ライフスタイルを具体的に記載。
-
収支計画:売上予測や必要経費、利益計算を詳細に記載。
注意点
-
現実的な計画を提示:過剰な売上期待や低すぎる経費計算は避ける。
-
具体的な数字を示す:信頼性を高めるため、根拠を明確にする。
信頼性の高い創業計画書を提出することで、金融機関の信頼を得ることができます。
自己資金の重要性とその目安
自己資金は、融資審査において重要な要素の一つです。自己資金の割合が高いほど、金融機関からの信用を得やすくなります。
自己資金が重要な理由
-
信用力の向上:自己資金が多いと、経営者の本気度やリスク共有意識が示される。
-
資金繰りの安定:自己資金があることで、不測の支出にも対応できる。
一般的な目安
-
開業資金の30~50%:自己資金がこの範囲に収まると審査で有利になる。
-
緊急時用の準備資金:追加資金として数ヶ月分の運転資金を確保する。
十分な自己資金を準備することで、融資審査を有利に進めると同時に、経営の安定性を高めることができます。
事業計画の明確化と市場調査の重要性
事業計画は、融資審査の基礎となる資料です。特に市場調査の結果を活用することで、計画の具体性を高められます。
計画に含める要素
-
ターゲット顧客の明確化:具体的な年齢層やライフスタイルを分析。
-
競合分析:競合店舗の強み・弱みを把握し、自店の差別化ポイントを明確にする。
-
サービス内容と価格設定:顧客ニーズに基づいた具体的な提案を示す。
市場調査の方法
-
地域の人口動態データの収集:ターゲットエリアの規模や年齢層を把握する。
-
アンケートやヒアリング:顧客ニーズや期待を明確にする。
-
競合店舗の分析:直接訪問して、サービス内容や価格帯を確認。
明確な事業計画と市場調査結果を組み合わせることで、融資審査の通過率を大幅に向上させることが可能です。
必要書類の準備とチェックリスト
融資を申請する際には、必要書類を正確に揃えることが不可欠です。不備があると審査が遅れる原因となります。
主な必要書類
-
創業計画書:事業の概要と具体的な計画。
-
本人確認書類:運転免許証やパスポート。
-
納税証明書:過去の納税状況を証明する書類。
-
自己資金証明書:銀行通帳のコピーや資産証明。
チェックリスト
-
書類の内容を最新の情報で更新する。
-
提出書類に記入漏れや誤字がないか確認する。
-
必要に応じてコピーを取る。
書類の準備をしっかりと行うことで、審査のスムーズな進行が期待できます。
融資申請時の面談対策
融資申請の際、金融機関との面談は重要なステップです。この場で経営者の意志や事業計画の信頼性を直接伝えることが求められます。
面談のポイント
-
自己紹介と事業概要の説明:簡潔かつ明確に事業の目的を伝える。
-
収支計画の説明:具体的な売上予測や費用計画を提示する。
-
リスク対策の説明:市場リスクや競合対策について具体的に答える。
準備方法
-
模擬面談を実施:事前に質問を想定し、回答を練習する。
-
事業計画書を補足:書類では伝わらない熱意や詳細を言葉で補う。
-
適切な服装と態度:第一印象を良くするため、誠実な態度を心掛ける。
金融機関の担当者との信頼関係を築くことで、融資審査の成功率を高めることができます。
融資を受ける際の注意点とリスク管理
融資を受ける際には、金利や返済計画、担保の有無など、多くの要素に注意を払う必要があります。
また、借りすぎや多重債務に陥ることは経営の大きなリスクとなります。
これらを防ぐために、計画的かつ慎重な資金調達を心掛け、事前にリスクを洗い出して対策を講じることが重要です。
以下では、具体的なリスク管理方法と注意点について詳しく解説します。
返済計画の立て方とキャッシュフロー管理
融資を受けた後、無理のない返済計画を立てることは経営の安定に直結します。さらに、キャッシュフローを適切に管理することで、返済トラブルを未然に防ぐことが可能です。
返済計画のポイント
-
売上予測を基にした計画:過剰な見積もりは避け、現実的な返済額を設定。
-
返済期間の適切な設定:短期返済は負担が大きく、長期返済は総返済額が増えるためバランスが重要。
-
予備資金の確保:不測の事態に備え、数カ月分の返済額を用意する。
キャッシュフロー管理
-
月次資金繰り表の作成:毎月の収入と支出を可視化。
-
緊急支出への備え:突発的な経費に対応できるよう資金を確保。
計画的な返済と資金繰り管理を徹底することで、事業運営の安定を実現できます。
金利や手数料の比較検討
融資を受ける際には、金利や手数料を比較して最適な条件を選ぶことが重要です。金利や手数料は返済負担に大きく影響を与えるため、慎重に検討しましょう。
金利の比較ポイント
-
固定金利と変動金利:固定金利は安定性が高く、変動金利は低金利時に有利。
-
年利率の確認:金融機関ごとに異なるため、複数を比較する。
手数料の種類
-
契約手数料:融資契約時に発生。
-
繰り上げ返済手数料:早期返済時にかかる場合がある。
注意点
-
総返済額を計算:金利と手数料を含めた総額で比較する。
-
条件の柔軟性:返済条件や変更可能性を確認する。
最適な金利や手数料条件を選ぶことで、返済負担を最小限に抑えることができます。
保証人や担保が必要な場合の対策
一部の融資制度では、保証人や担保が必要になる場合があります。これらの条件は、審査結果や融資条件に大きく影響を与えます。
保証人が必要な場合
-
親族や信頼できる知人に依頼:保証人には経済的信用力が求められる。
-
信用保証協会を活用:個人保証を避けたい場合に有効。
担保が必要な場合
-
不動産や設備の提供:担保として利用できる資産を用意。
-
無担保融資を選択:担保がない場合に適した制度を選ぶ。
注意点
-
保証料や担保評価の確認:追加コストや条件に注意。
-
保証人との信頼関係を維持:保証人にはリスクが伴うため、責任を明確に共有する。
保証人や担保の有無に応じて、適切な融資条件を選びましょう。
融資額の設定と無理のない借入計画
融資額を適切に設定し、無理のない借入計画を立てることは、経営のリスクを軽減する上で重要です。
適切な融資額の決め方
-
必要資金を正確に算出:初期投資や運転資金、予備資金を具体的に計算。
-
返済能力を考慮:売上予測と支出計画を基に、無理のない返済額を設定。
借入計画のポイント
-
借りすぎを防ぐ:不要な資金は後々の返済負担を増やす。
-
分割融資を検討:必要なタイミングで段階的に借りる方法も有効。
適切な融資額と計画を設定することで、返済負担を軽減し、事業運営を安定させることができます。
多重債務を回避する方法
複数の金融機関から融資を受けることで、返済管理が難しくなり、多重債務に陥るリスクがあります。このリスクを避けるための方法を紹介します。
回避のポイント
-
融資件数を抑える:複数の金融機関からの借入を最小限に抑える。
-
一本化を検討:複数の借入を一本化することで返済管理を簡素化。
-
返済能力を超えた借入をしない:収益に見合わない借入を避ける。
管理方法
-
返済スケジュールを共有:全ての借入条件を一覧で把握。
-
キャッシュフローを徹底管理:毎月の収支を記録し、返済額に対応できるか確認。
計画的な資金調達と返済管理を徹底することで、多重債務を防ぎ、事業運営を円滑に進められます。
美容室の融資成功事例と学び
実際の成功事例は、融資を受ける際の具体的な参考になります。
新規開業や店舗拡大、経営危機の克服といった事例から学ぶことで、事業計画の改善や融資活用のポイントを掴むことができます。
これらの成功事例を自分の計画に取り入れ、融資を効果的に活用するためのヒントを得ましょう。
新規開業時の成功事例
ある美容室オーナーは、日本政策金融公庫の新創業融資制度を活用して、スムーズに開業資金を調達しました。この成功の要因は、以下の通りです。
成功のポイント
-
詳細な創業計画書を作成:具体的な収支計画、ターゲット市場の明確化。
-
自己資金の充実:開業資金の30%以上を自己資金として確保。
-
地域のニーズを反映:立地調査を徹底し、ターゲット顧客に合わせたサービスを提供。
結果
計画書の説得力が審査通過の決め手となり、開業後も安定した集客を実現しました。この事例は、計画的な準備と事前調査の重要性を物語っています。
店舗拡大時の追加融資成功事例
既存店舗での成功を基に、追加融資を受けて2店舗目を開業した美容室経営者の事例です。彼女は民間金融機関のプロパー融資を利用しました。
成功のポイント
-
既存店の収益データを活用:初店舗の安定した売上を証明。
-
明確な拡大計画:2店舗目の収支予測、立地選定、マーケティング戦略を具体化。
-
信頼性の高い事業計画書:競合分析を徹底し、差別化ポイントを提示。
結果
新店舗も順調に売上を伸ばし、経営のスケールアップに成功しました。この事例は、既存店の実績を活用することで追加融資がスムーズになる点を示しています。
経営危機を乗り越えた融資活用例
コロナ禍で売上が激減した美容室が、信用保証協会の保証付き融資を活用して経営危機を乗り越えた事例です。
成功のポイント
-
迅速な資金調達:保証付き融資を活用して運転資金を確保。
-
経費削減と売上回復策の実施:材料費の見直しや新サービスの導入。
-
信頼性のある返済計画:実現可能な返済スケジュールを提示。
結果
一時的な資金難を乗り越え、売上が回復。持続可能な経営体制を構築しました。この事例は、緊急時の融資活用とリスク管理の重要性を教えてくれます。
少額融資を効果的に活用した事例
少額融資を活用し、小規模ながら個性を重視した美容室を開業した事例です。このオーナーは、自治体が提供する制度融資を利用しました。
成功のポイント
-
低金利融資を選択:自治体の制度融資を活用し、返済負担を軽減。
-
ミニマルな開業計画:必要最低限の設備投資で初期費用を抑える。
-
地域密着型のサービス提供:地元顧客のニーズに特化。
結果
少額の資金でも、地元での知名度を高めて安定した売上を実現。この事例は、過剰な借入を避けつつ独自性を重視する経営スタイルの成功例を示しています。
美容室経営者が知っておくべき代替資金調達法(150字)
融資以外の資金調達手段を知ることで、事業運営の選択肢が広がります。
リース契約や助成金の活用、親族からの資金調達など、多様な方法を検討することで、融資に頼りすぎない柔軟な資金計画が可能です。
以下では、代替資金調達法の詳細を解説します。
リース契約を活用した設備導入
リース契約を活用することで、初期投資を抑えながら必要な設備を導入できます。
メリット
-
初期費用を大幅に削減:購入に比べて資金負担が軽減。
-
最新設備の利用が可能:リース期間終了後に新しい設備に切り替え可能。
デメリット
-
長期的なコスト増:購入よりも総コストが高くなる場合がある。
-
所有権がない:リース品は資産として計上できない。
活用方法
-
美容室のチェアやシャンプー台、乾燥機など高額な設備に適用。
-
リース会社と契約条件を十分に確認する。
リース契約は、資金不足の際に有効な選択肢となります。
助成金・補助金の活用(300字)
助成金や補助金は返済不要の資金調達手段として、美容室経営者にとって非常に魅力的です。国や自治体が提供するこれらの制度を活用することで、事業費用の一部を賄えます。
メリット
-
返済不要:事業費用の負担を軽減できる。
-
多様な対象:創業支援や設備導入、人材育成など幅広い用途に対応。
デメリット
-
条件が厳しい場合がある:対象事業や業種が限定される。
-
申請手続きの煩雑さ:申請書類や報告書の提出が求められる。
活用方法
-
国の「小規模事業者持続化補助金」や自治体の創業助成金を調査。
-
提供機関のウェブサイトで詳細情報を確認。
-
専門家に相談して申請書の作成を支援してもらう。
助成金・補助金の活用は、事業拡大や運営コスト削減の強力なサポートとなります。
ビジネスローンの特徴と注意点
ビジネスローンは、迅速に資金調達できる手段として注目されています。特に、急な資金ニーズに対応する際に便利です。
特徴
-
審査が迅速:短期間での資金調達が可能。
-
用途の自由度が高い:資金の使い道が比較的自由。
メリット
-
申し込みから融資までの期間が短い。
-
担保や保証人が不要の場合が多い。
デメリット
-
金利が高い:銀行融資に比べて金利負担が大きい。
-
短期返済が求められる:返済期間が短いケースが多い。
注意点
-
利用する際は金利や返済条件を十分に確認。
-
長期的な資金需要には適さないため、計画的に利用する。
ビジネスローンは、急な資金需要や短期的な運転資金補填に有効な手段ですが、利用条件を慎重に検討する必要があります。
親族や知人からの資金借入の注意点(300字)
親族や知人からの借入は、金融機関に依存しない資金調達手段として検討できます。ただし、特有のリスクが伴うため注意が必要です。
メリット
-
柔軟な返済条件:利息が発生しない、または低金利の場合が多い。
-
手続きが簡易:書類作成や審査が不要。
デメリット
-
人間関係への影響:返済が滞ると信頼関係が損なわれる可能性がある。
-
法的保護がない:契約内容が曖昧な場合、後々のトラブルに繋がる。
注意点
-
借入条件を文書化し、双方が合意しておく。
-
返済計画を明確にし、誠実に実行する。
-
必要以上に多額の借入を避ける。
親族や知人からの借入は、円滑な資金調達を可能にする一方で、人間関係を損なわないよう慎重な対応が求められます。
まとめ
美容室の開業や運営には多額の資金が必要であり、融資を活用することは経営を成功に導く重要な手段です。
本記事では、日本政策金融公庫の新創業融資制度や自治体の融資制度、さらにクラウドファンディングや助成金といった代替資金調達方法について詳しく解説しました。
また、融資申請時の準備やリスク管理、成功事例から学ぶポイントも紹介しています。
最適な資金調達方法を選び、計画的に準備を進めることで、無理のない借入と返済が実現します。
これにより、美容室経営の安定と成長が可能になります。資金調達の知識を活用し、事業の成功を目指しましょう。